Specifiche tecniche per la predisposizione e trasmissione telematica delle Istanze per il riconoscimento del contributo a fondo perduto

CONTENUTO E CARATTERISTICHE TECNICHE DEI DATI DELLE ISTANZE PER IL RICONOSCIMENTO DEL CONTRIBUTO A FONDO PERDUTO DA TRASMETTERE ALLA AGENZIA DELLE ENTRATE IN VIA TELEMATICA
1. AVVERTENZE GENERALI
Il contenuto e le caratteristiche della fornitura dei dati relativi alle Istanze per il riconoscimento del contributo a fondo perduto da trasmettere all’Agenzia delle entrate in via telematica sono contenuti nelle specifiche tecniche di seguito esposte.
Prima di procedere alla trasmissione del file contenente le istanze, il soggetto che effettua la trasmissione telematica è tenuto a utilizzare il software distribuito dall’Agenzia delle entrate che provvede a sottoporre i dati delle istanze al controllo di correttezza formale e a generare il file controllato da inviare telematicamente all’Agenzia delle entrate (file con estensione .dcm).
Le modalità per la trasmissione dei dati in via telematica sono stabilite con il decreto del 31 luglio 1998 (pubblicato nella G.U. del 12 agosto 1998, n. 187) e successive modificazioni.
2. CONTENUTO DELLA FORNITURA
2.1 Generalità
Ciascuna fornitura dei dati in via telematica si compone di una sequenza di record aventi la lunghezza fissa di 1.900 caratteri. Ciascun record presente nella fornitura è contraddistinto da uno specifico “tipo-record” che ne individua il contenuto e che determina l’ordinamento all’interno della fornitura stessa.
I record previsti per la fornitura in via telematica della istanza sono:
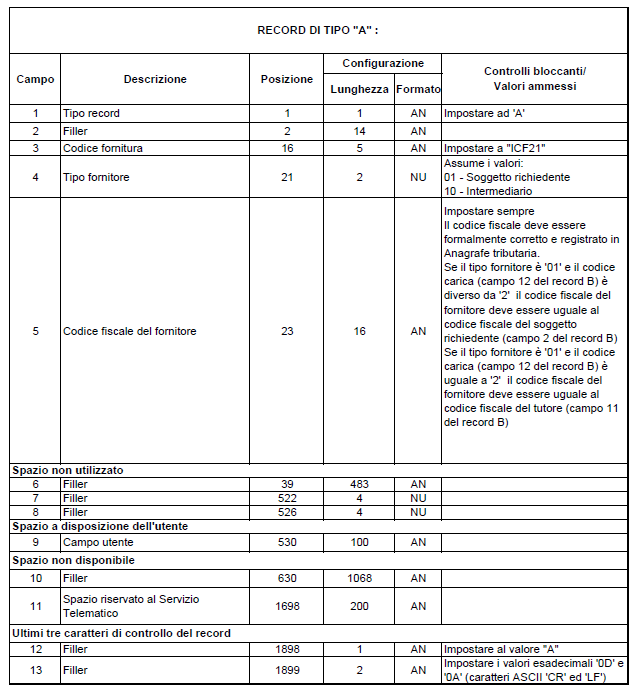
- record di tipo “A”: è il record di testa della fornitura e contiene i dati identificativi della fornitura e il codice fiscale del soggetto responsabile dell’invio telematico (fornitore);
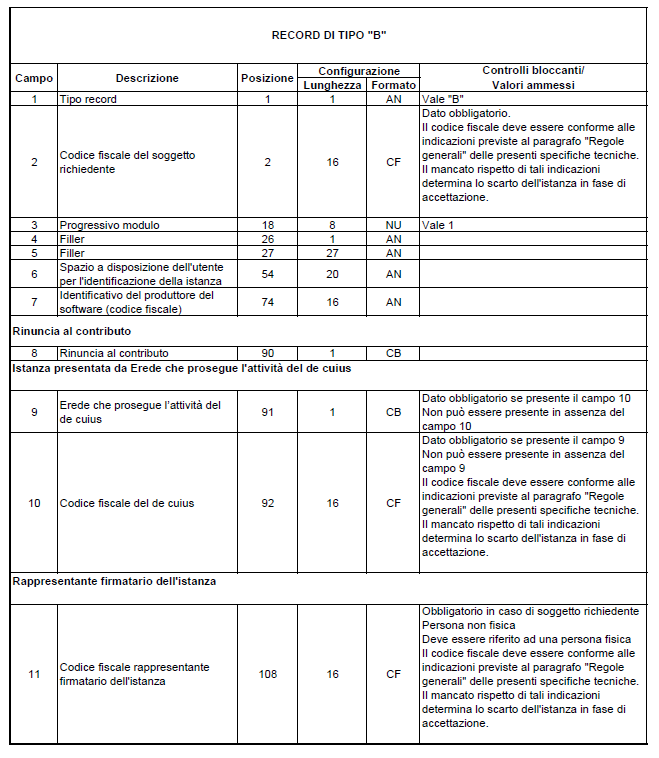
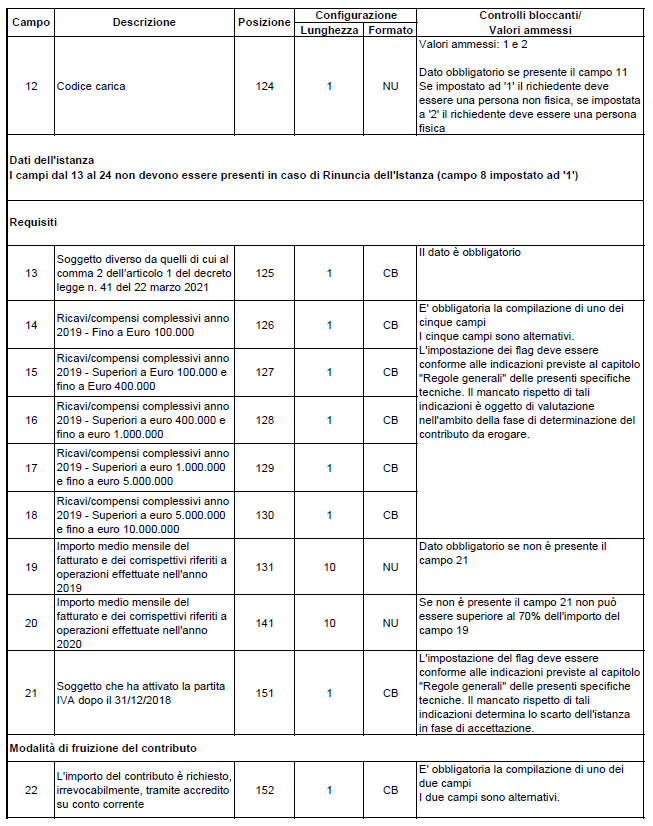
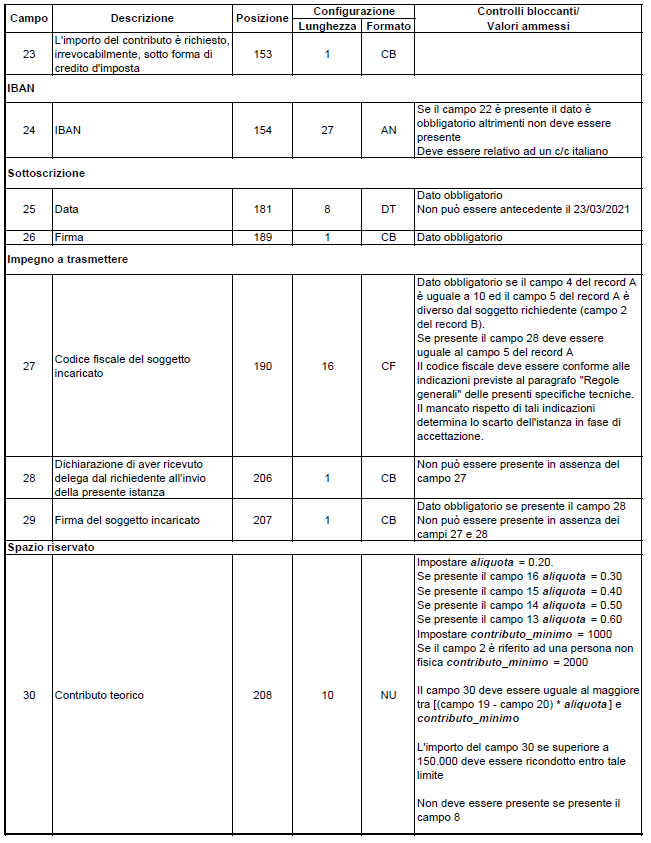
- record di tipo “B”: è il record che contiene i dati del frontespizio delle istanze;
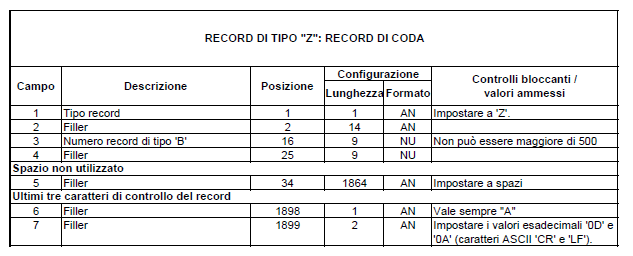
- record di tipo “Z”: è il record di coda della fornitura e contiene alcuni dati riepilogativi della fornitura stessa.
La fornitura può contenere al massimo 500 istanze (500 record di tipo “B”).
2.2 La sequenza dei record
La sequenza dei record all’interno della fornitura deve rispettare le seguenti regole:
- presenza di un solo record di tipo “A”, posizionato come primo record della fornitura;
- presenza di un unico record di tipo “B” per ogni istanza;
- presenza di un solo record di tipo “Z”, posizionato come ultimo record della fornitura.
2.3 La struttura dei record
I record di tipo “A”, “B” e “Z” contengono unicamente campi posizionali, ovvero campi la cui posizione all’interno del record è fissa. La posizione, la lunghezza ed il formato di tali campi sono esposti in dettaglio nelle specifiche di seguito riportate.
In coda ai record di ciascun tipo sono riportati 3 caratteri di controllo, così come descritto in dettaglio nelle specifiche che seguono.
2.4 La struttura dei dati
2.4.1 Campi posizionali
I campi posizionali possono assumere struttura numerica o alfanumerica e per ciascuno di essi è indicato, nelle specifiche che seguono, il simbolo NU o AN rispettivamente.
Nel caso di campi destinati a contenere alcuni dati particolari (ad esempio date, percentuali, ecc.), nella colonna “Formato” è indicato il particolare formato da utilizzare.
L’allineamento e la formattazione dei campi posizionali sono descritti nella tabella che segue.
| Sigla formato | Descrizione | Formattazione | Esempio di allineamento |
| AN | Campo alfanumerico | Spazio | ‘STRINGA ‘ |
| CF | Codice fiscale (16 caratteri) Codice fiscale numerico (11 caratteri) | Spazio | ‘RSSGNN60R30H501U‘ ‘02876990587 ‘ |
| DT | Data (formato GGMMAAAA) | Zero | ‘05051998‘ |
| NU | Campo numerico positivo | Zero | ‘001234’ ‘123456‘ |
| CB | Casella barrata Se la casella è barrata vale 1 altrimenti è zero | Zero | ‘1‘ |
2.5 Regole generali
Tutti i caratteri alfabetici devono essere impostati in maiuscolo.
Tutti gli importi devono essere riportati in unità di euro arrotondando l’importo per eccesso, se la frazione decimale è uguale o superiore a cinquanta centesimi di euro, per difetto, se inferiore a detto limite.
2.5.1 Codice fiscale del fornitore
Il codice fiscale dell’intermediario (campo 5 del record A) deve essere formalmente corretto e registrato in Anagrafe tributaria. La non registrazione determina lo scarto dell’intero file in fase di accoglienza.
2.5.2 Controlli relativi alle Istanze
2.5.2.1 Codice fiscale del soggetto richiedente il contributo, del rappresentante e dell’intermediario
Il codice fiscale del soggetto richiedente il contributo, del rappresentante e dell’intermediario deve essere formalmente corretto e registrato in Anagrafe tributaria. La non registrazione determina lo scarto della istanza in fase di accoglienza.
Nel caso di omocodia del codice fiscale di persona fisica risolta dall’Agenzia delle entrate con l’attribuzione di un nuovo codice fiscale, l’indicazione nella istanza del precedente codice fiscale (omocodice) determina lo scarto della istanza in fase di accoglienza.
Il soggetto richiedente il contributo non deve risultare deceduto (se persona fisica) alla data di presentazione dell’istanza ovvero cessato (se persona non fisica) alla data del 23 marzo 2021. Il mancato rispetto di tale requisito determina lo scarto della istanza in fase di accoglienza.
La partita IVA del soggetto richiedente deve risultare attiva alla data del 23 marzo 2021, non deve risultare attivata a partire dal 24 marzo 2021. Il mancato rispetto di tali requisiti determina lo scarto della istanza in fase di accoglienza.
2.5.2.2 Istanza presentata da Erede che prosegue l’attività del de cuius
Nel caso di istanza presentata da Erede che prosegue l’attività del de cuius (campo 9 del record ‘B’ impostato ad ‘1’) verrà verificata la presentazione da parte del soggetto richiedente (campo 2 del record ‘B’) di un mod. AA9 con il quale l’erede prosegue l’attività del de cuius (campo 9 del record ‘B’).
Il codice fiscale del de cuius (campo 10 del record ‘B’) deve essere formalmente corretto e registrato in Anagrafe tributaria. La non registrazione determina lo scarto della istanza in fase di accoglienza. Nel caso di omocodia del codice fiscale di persona fisica risolta dall’Agenzia delle entrate con l’attribuzione di un nuovo codice fiscale, l’indicazione nella istanza del precedente codice fiscale (omocodice) determina lo scarto della istanza in fase di accoglienza.
Il codice fiscale del de cuius deve risultare appartenente ad un soggetto deceduto alla data di sottoscrizione dell’istanza (campo 25 del record B). Il mancato rispetto di tale requisito determina lo scarto della istanza in fase di accoglienza.
2.5.2.3 Requisiti
Il contributo a fondo perduto spetta a condizione che l’ammontare medio mensile del fatturato e dei corrispettivi dell’anno 2020 sia inferiore almeno del 30 per cento rispetto all’ammontare medio mensile del fatturato e dei corrispettivi dell’anno 2019.
Il contributo spetta anche in assenza dei predetti requisiti ai soggetti che hanno attivato la partita IVA dopo il 31/12/2018 (impostazione del campo 21 del record B).
L’impostazione del campo 21 del record B in presenza di una partita IVA del contribuente risultante attiva in data antecedente il 1 gennaio 2019 determina lo scarto della istanza in fase di accoglienza.
In caso di attivazione della partita IVA in data successiva al 31 dicembre 2018, ai fini del calcolo dei mesi di attività da considerare, occorre considerare esclusivamente il numero di mesi a partire dal mese successivo quello di attivazione della partita IVA. Pertanto per i soggetti che hanno attivato la partita IVA a partire dal 1 dicembre 2019, la presenza di un importo nel campo relativa all’Importo medio mensile del fatturato e dei corrispettivi riferiti alle operazioni effettuate nell’anno 2019 (campo 19 del record B) determina lo scarto della istanza in fase di accoglienza.
L’ammontare del contributo (campo 30 del record B) è determinato applicando al valore assoluto della differenza tra l’ammontare della media mensile del fatturato e dei corrispettivi dell’anno 2020 e l’analogo ammontare dell’anno 2019, una delle seguenti percentuali:
- 60 per cento se presente il campo 13 del record B
- 50 per cento se presente il campo 14 del record B
- 40 per cento se presente il campo 15 del record B
- 30 per cento se presente il campo 16 del record B
- 20 per cento se presente il campo 17 del record B
L’ammontare del contributo è riconosciuto, comunque, per un importo non inferiore a euro 1.000 per le persone fisiche e a euro 2.000 per i soggetti diversi dalle persone fisiche (contributo minimo).
In ogni caso l’importo del contributo non può essere superiore a 150.000 euro.
In sede di determinazione dei requisiti ai fini dell’erogazione del contributo sarà verificata la coerenza tra l’impostazione dei campi 14, 15, 16, 17 e 18 del record B e le informazioni desumibili dalle dichiarazioni dei redditi eventualmente presentate. Ulteriori controlli di coerenza saranno eseguiti anche con riferimento alle dichiarazioni IVA presentate.
2.5.2.4 Delega alla trasmissione dell’istanza da parte di un intermediario
Nel caso di istanza presentata da parte di un intermediario, questi deve risultare provvisto di delega al servizio di “Cassetto fiscale” dell’Agenzia delle entrate oppure di delega alla “Consultazione e acquisizione delle fatture elettroniche o dei loro duplicati informatici” del portale “Fatture e Corrispettivi” oppure deve aver ricevuto apposita delega alla trasmissione della istanza (compilazione campo 28 del record B). L’assenza di una delega in corso di validità comporta lo scarto della istanza in fase di accoglienza.
2.5.3 Istanza di Rinuncia
È possibile rinunciare al contributo richiesto mediante l’invio di una istanza di Rinuncia. In tale istanza dovrà essere impostato ad ‘1’ il campo 8 del record B (Flag Rinuncia) e non dovranno essere compilati i riquadri “Requisiti”, “Modalità di fruizione del contributo” e “IBAN” della Istanza (campi da 9 a 24 del record B).
Relativamente alle istanze di rinuncia presentate da parte degli intermediari si precisa che:
- gli intermediari delegati alla FE e a Cassetto fiscale (campo 28 del record B impostato a ‘0’) possono presentare rinuncia per qualsiasi loro cliente delegante, anche se la/le istanza/e per il contributo a cui si sta rinunciando non è stato presentato dal medesimo intermediario;
- gli intermediari che hanno autodichiarato la delega al solo servizio di trasmissione dell’istanza (campo 28 del record B impostato a ‘1’) possono presentare una rinuncia solo con riferimento a un cliente per il quale hanno inviato precedentemente l’istanza con cui hanno autodichiarato la delega. Le istanze di rinuncia che non rispetteranno tale condizione saranno scartate.
- nel file telematico contenente una istanza di Rinuncia potranno essere inserite esclusivamente comunicazioni di Rinuncia. Un file contenente istanze di Richiesta del Contributo e istanze di Rinuncia sarà scartato in fase di accoglienza.
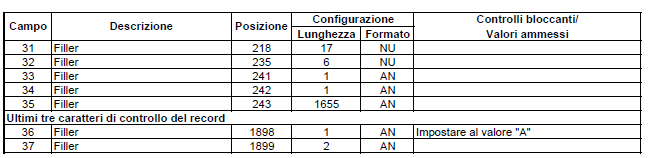
Di seguito si riporta la descrizione dei campi relativi ai record “A”, “B” e “Z”.